Чаще всего человек узнаёт про AML в момент, когда перевод не дошёл. Деньги ушли за подписку или в кошелёк для поездки, а банк пишет «операция приостановлена» и просит пояснений. Звучит пугающе, хотя чаще всего это плановая проверка, и лично вас ни в чём не обвиняют.
Ниже – как устроены такие проверки в России в 2026 году, какие операции ЦБ считает подозрительными, что делать по шагам и как AML работает с цифровыми активами. Статья описывает общие правила и не заменяет консультацию юриста по конкретной ситуации.
Что такое AML и ПОД/ФТ простыми словами?
AML (Anti-Money Laundering) – это набор правил против отмывания денег. В российских документах то же самое называют ПОД/ФТ: противодействие отмыванию доходов, полученных преступным путём, и финансированию терроризма.
Основа – Федеральный закон 115-ФЗ 2001 года. Он обязывает банки, платёжные сервисы, брокеров и другие финансовые организации:
- знать клиента: установить личность, а иногда и источник денег;
- следить за операциями: сравнивать каждый платёж с привычным поведением клиента;
- сообщать в Росфинмониторинг о крупных и подозрительных операциях;
- отказывать в операции: закон даёт такое право, если у сотрудников возникло подозрение.
Организация отвечает за проверку перед регулятором, поэтому её система контроля настроена с запасом. Отсюда ложные срабатывания: под проверку попадают и честные платежи, которые просто выглядят необычно.
Платёж задержали: это 115-ФЗ или антифрод?
В 2026 году перевод могут остановить по двум разным законам, и действовать в каждом случае нужно по-своему.
| 115-ФЗ (ПОД/ФТ) | Антифрод по 161-ФЗ | |
|---|---|---|
| Кого защищают | финансовую систему от отмывания денег | вас от мошенников |
| Что ищут | транзит, дробление, схемы обналичивания | признаки перевода под влиянием обмана |
| Кто задаёт признаки | банк по своим правилам и рекомендациям ЦБ | Банк России, приказ ОД-2506 |
| Что делает банк | отказывает в операции, запрашивает документы | отказывает в переводе и предлагает подтвердить его |
| Как снять | пояснения и документы, затем комиссия при ЦБ | подтвердить перевод или повторить его |
| Сколько длится | от нескольких дней до месяца с лишним | до подтверждения клиентом, в отдельных случаях два дня |
Антифрод по статье 8 закона о национальной платёжной системе работает так. Если перевод по СБП или картой похож на мошеннический, банк отказывает в нём и сразу сообщает, как его подтвердить или повторить. Подтверждённый перевод проходит. Исключение – получатель из базы ЦБ о мошеннических переводах: тогда даже подтверждённый перевод задерживают на два дня.
Какие операции банк проверяет обязательно?
Отдельные виды операций от 1 млн рублей, например покупку наличной валюты, банк передаёт в Росфинмониторинг автоматически по статье 6 115-ФЗ. Перевод при этом проходит. Задерживают операцию, только если у банка возникли подозрения: право отказать даёт пункт 11 статьи 7 115-ФЗ.
По каким признакам ЦБ видит подозрительную операцию?
У ЦБ два набора ориентиров для операций физических лиц. Первый ищет «дропов» – людей, через чьи карты проводят чужие деньги. Второй ищет переводы, которые человек делает под давлением мошенников.
Признаки «дропа»
В методических рекомендациях 16-МР ЦБ советует банкам присматриваться к картам и счетам, где совпадают два признака и больше:
| Признак | Пример из рекомендаций |
|---|---|
| Много разных получателей и плательщиков | больше 10 в день или 50 в месяц |
| Много входящих и исходящих операций с людьми | больше 30 в день |
| Крупные обороты между физлицами | больше 100 тыс. рублей в день или 1 млн в месяц |
| Деньги уходят почти сразу после поступления | интервал в минуту и меньше |
| Операции идут весь день | 12 часов в сутки и дольше |
| На счёте не задерживаются деньги | средний остаток за неделю не выше 10% оборота |
| Нет обычных бытовых платежей | ни коммуналки, ни связи, ни покупок |
| С одного устройства заходят разные клиенты | совпадает цифровой отпечаток телефона или компьютера |
Цифры даны как примеры, у каждого банка пороги свои.
Признаки перевода без согласия
С 1 января 2026 года действует приказ Банка России ОД-2506, он заменил прежний ОД-1027. Как пересказывает Гарант, в перечне 12 признаков для обычных переводов и два для цифрового рубля. Для того, кто платит за рубеж и переводит деньги между своими счетами, важны такие:
- больше 200 тыс. рублей пришло по СБП, а затем деньги уходят человеку, которому за последние полгода переводов не было;
- за 48 часов до перевода сменили номер телефона в банковском приложении или на Госуслугах;
- перевод сделан с нового устройства, в необычное время или на нетипичную сумму, а также пять операций подряд и больше;
- за шесть часов до перевода были нетипичные звонки или поток коротких сообщений, например от банков и Госуслуг;
- в течение суток после трансграничного перевода больше 100 тыс. рублей пытаются внести наличные через банкомат цифровой картой;
- получатель есть в базе ЦБ о мошеннических переводах.
По нашим наблюдениям, первый признак нередко задевает честные сценарии: человек собирает деньги со своих счетов в один банк и тут же оплачивает крупную покупку новому продавцу. Банк в этот момент видит рисунок, типичный для мошеннической схемы «переведите на безопасный счёт».
Что грозит за передачу своей карты другому человеку?
Уголовная ответственность. Законом 176-ФЗ от 24 июня 2025 года статью 187 УК дополнили частями 3–6. Передача своей карты или доступа к онлайн-банку другому человеку из корыстной заинтересованности, чтобы тот проводил неправомерные операции, наказывается штрафом от 100 до 300 тыс. рублей или лишением свободы на срок до трёх лет. Столько же грозит за проведение таких операций по чужому указанию.
Это касается предложений «заработать на переводах»: принять деньги от незнакомых людей и переслать дальше за процент. Такие карты банки вычисляют по признакам из 16-МР, а после двух отказов за год ЦБ рекомендует рассматривать расторжение договора.
Что делать, если перевод остановили?
Порядок зависит от основания, поэтому сначала выясните, какое из двух сработало.
Прочитайте уведомление банка
Если банк предлагает подтвердить перевод или повторить его, это антифрод. Подтвердите, только если уверены в получателе и вас никто не торопит по телефону. Если банк пишет про 115-ФЗ или просит документы, переходите к следующему шагу.
Узнайте причину отказа
По пункту 13.1-1 статьи 7 115-ФЗ организация должна сообщить дату и причины отказа не позднее пяти рабочих дней. Если сообщения нет, запросите его письменно через приложение или чат поддержки.
Соберите документы
Подойдут договор, счёт или инвойс, чек, переписка с продавцом, выписка, откуда пришли деньги. Пишите коротко: что оплачивали, кому, откуда деньги и почему сумма такая.
Отправьте их в банк
По пункту 13.4 той же статьи банк рассматривает документы до семи рабочих дней и сообщает, устранено ли основание для отказа.
Обратитесь в комиссию при ЦБ
Если банк ответил отказом, можно подать заявление в межведомственную комиссию при Банке России. Общий срок рассмотрения – до 20 рабочих дней, решение комиссии для банка обязательно.
Как AML работает с цифровыми активами?
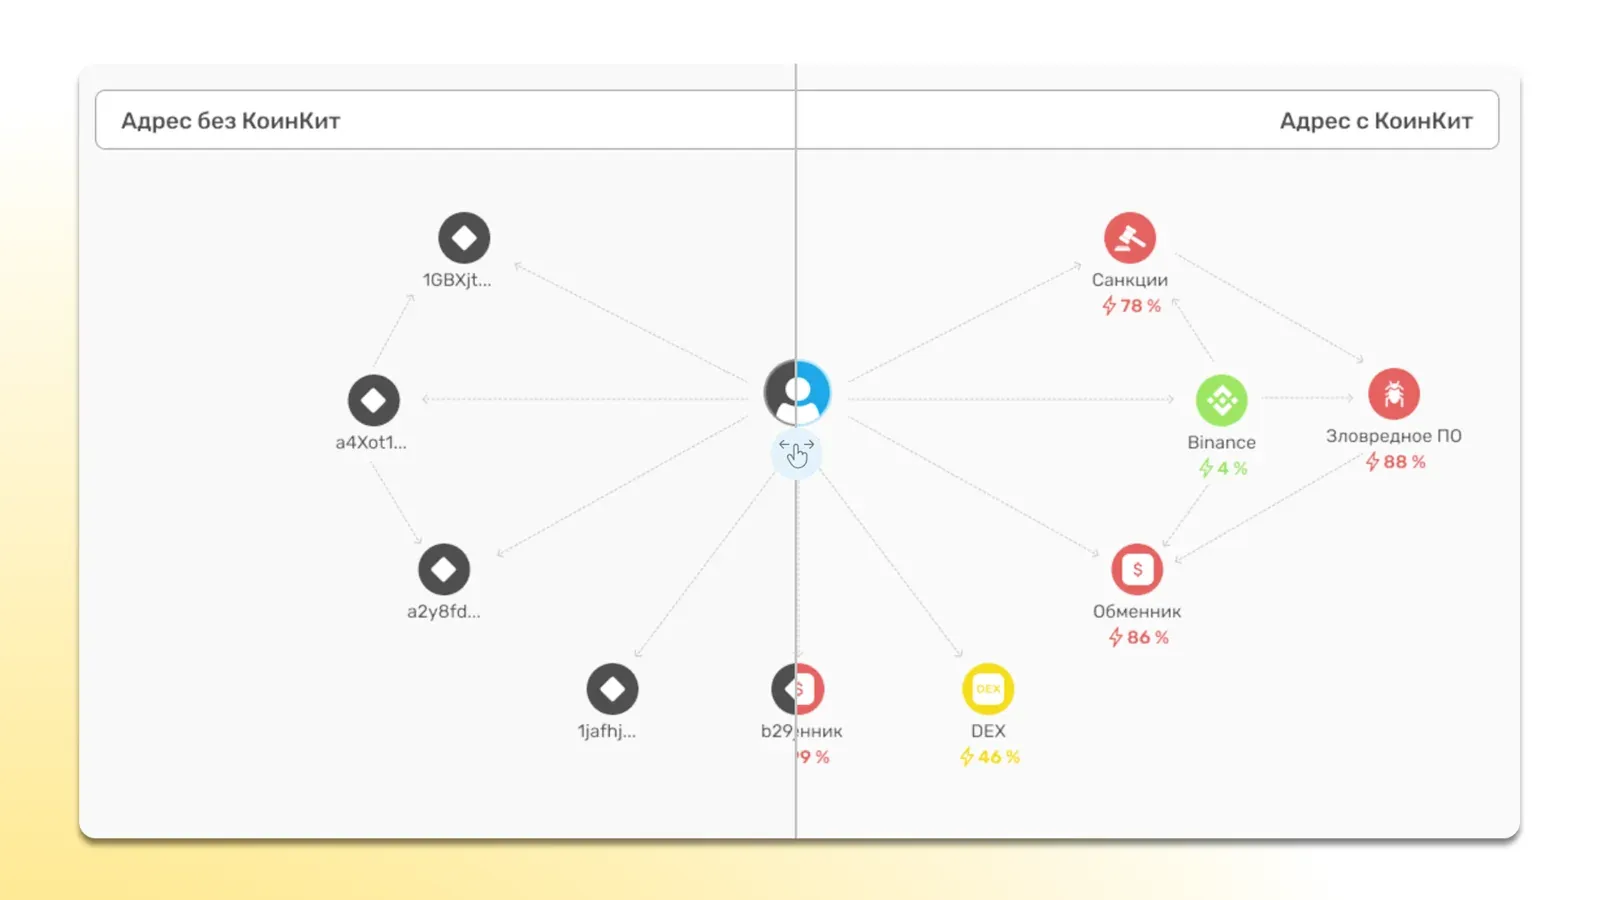
С криптовалютой и стейблкоинами логика та же, что у банка: проверяют, откуда пришли активы и куда уходят. История каждого адреса открыта в блокчейне, и AML-сервисы оценивают риск по его связям с биржами, обменниками, миксерами, даркнет-площадками и санкционными адресами.
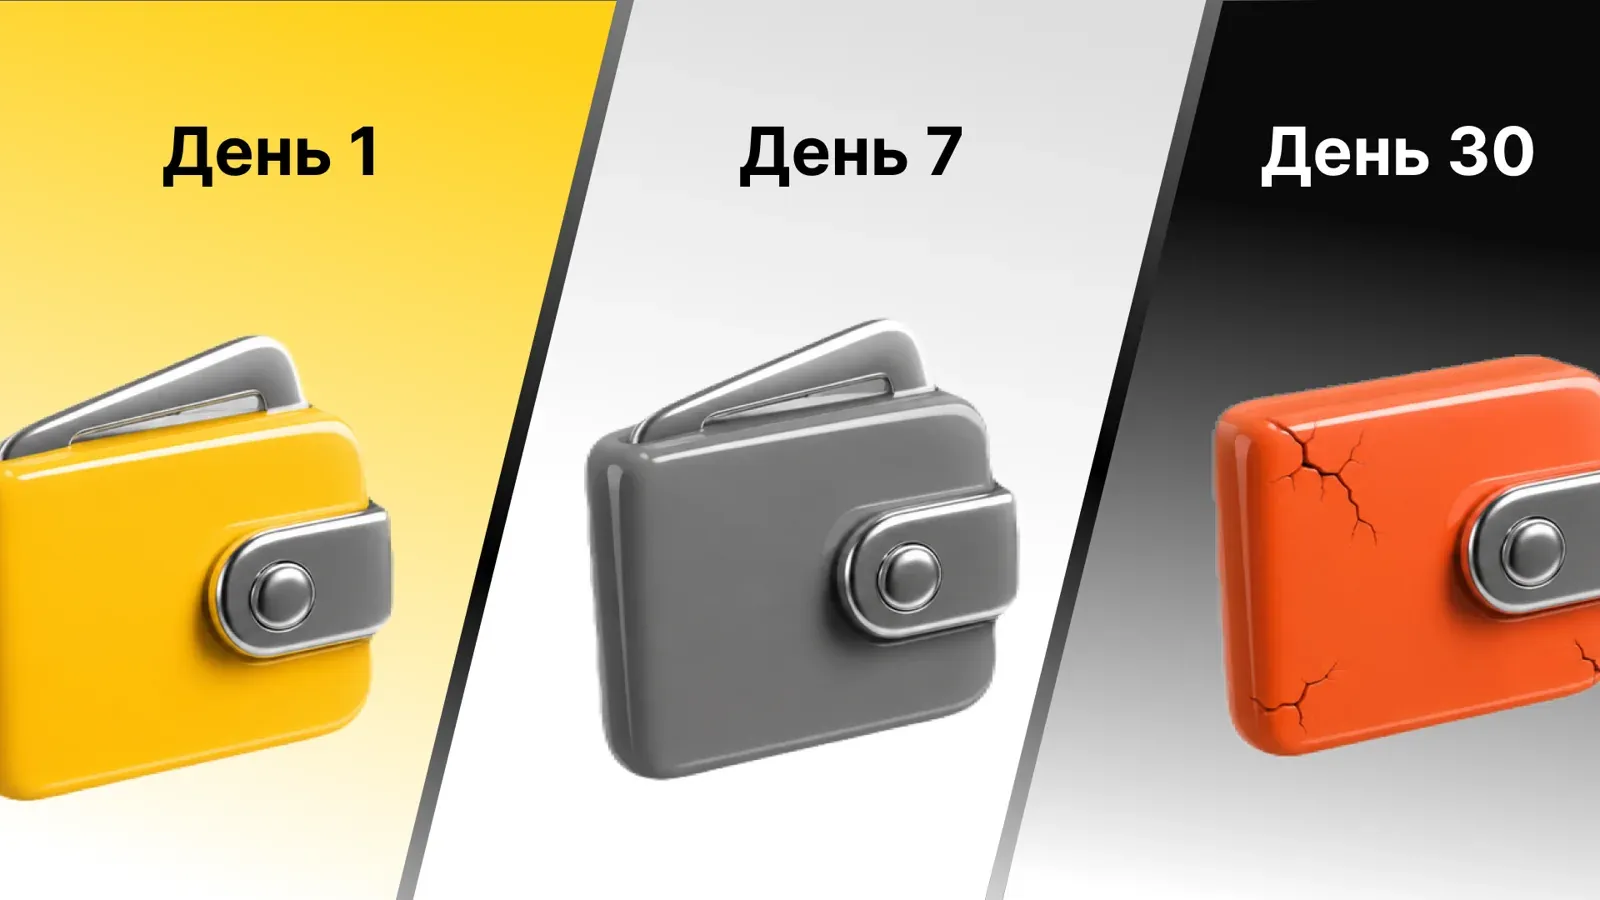
Многие проверяют адрес один раз перед сделкой и дальше считают его чистым. Репутация адреса при этом меняется. Сегодня он не вызывает вопросов, через неделю в его истории появляется перевод из взломанного сервиса, через месяц биржа просит владельца объяснить происхождение средств. Поэтому адрес проверяют перед каждым крупным переводом, даже если раньше он был чистым.
Откуда в цифровых активах «грязные» деньги?
По отчёту Chainalysis, в 2025 году незаконные адреса получили не меньше 154 млрд $, и 84% этого объёма пришлось на стейблкоины. Эмитенты отвечают блокировками: по подсчёту Bitquery, к 12 августа 2026 года Tether заморозила средства на 11 045 адресах, в момент заморозки на них лежало 5,85 млрд $.
В легальный оборот такие активы попадают через несколько звеньев: P2P-обменники без лицензии, миксеры, децентрализованные протоколы без проверки клиентов и биржи со слабым финансовым мониторингом. На каждом шаге их смешивают с чистыми, и через несколько переводов получатель уже не видит, откуда пришли деньги. Блокчейн-аналитика ищет в истории адреса связи с такими звеньями. Полной гарантии чистоты она не даёт, зато фиксирует, что вы проверили контрагента до сделки.
Какой AML-сервис использует Алтын?
В своих проверках Алтын использует КоинКит (CoinKYT) – AML-сервис российской аналитической компании. По описанию на сайте сервиса, продуктов три:
- КоинКит Бот в Telegram: вводите адрес кошелька или хэш транзакции и получаете оценку риска и отчёт в PDF, первые три проверки бесплатные;
- КоинКит Лайт для частных лиц и небольшого бизнеса: личный кабинет с проверкой адресов и транзакций и мониторинг по своему профилю риска с уведомлениями;
- КоинКит ПРО для компаний: показывает связи адресов и транзакций с размеченными площадками, подключается по API.
Сервис построен на собственной технической базе, поэтому, по словам компании, его цены ниже, чем у реселлеров.
Что изменил закон о цифровых валютах?
Федеральный закон 282-ФЗ «О цифровых валютах и цифровых правах» подписан 4 августа 2026 года и вступил в силу 1 сентября. Криптовалюта обращается через биржи, брокеров и обменники из реестров Банка России, а обменники обязаны идентифицировать клиентов и вести финансовый мониторинг (Хабр). До 1 июля 2027 года действует переходный период, после него проводить операции можно будет только через организации из реестров (Интерфакс).
Площадки и эмитенты проверяют активы уже сейчас. Биржи и обменники блокируют пользователей по своим правилам комплаенса, Tether замораживает адреса из санкционных списков OFAC, Управления по контролю за иностранными активами Минфина США. Банк, увидев у клиента связь с подозрительными адресами, может ограничить операции по счёту.
На наш взгляд, иностранным AML-сервисам вроде Chainalysis, Crystal или Elliptic будет сложно официально работать в России без локализации данных. К тому же P2P-площадки, региональные биржи и обменники СНГ в их базах размечены слабее, поэтому для российского контура важна отечественная разметка.
Как проверки устроены в Алтыне?
Пополнение Алтына проходит две проверки, и они независимы друг от друга.
Первая – в вашем банке. Перевод по СБП со своего счёта банк проверяет по своим правилам, по 115-ФЗ и по антифроду. Если банк задержал перевод, разбираться нужно с банком, Алтын эту операцию ещё не получил.
Вторая – в Алтыне. Сервис работает по Правилам сервиса и законодательству Республики Абхазия. Главное правило – «себе самому»: кошелёк пополняют только со счёта, открытого на имя владельца аккаунта. Если перевод пришёл от другого человека, пополнение блокируется, а деньги возвращаются на счёт отправителя не позднее 10 рабочих дней.
Операцию Алтын также приостанавливает, если данные плательщика не совпадают с данными пользователя, есть риск, что распоряжение отдал не владелец аккаунта, или есть подозрение в отмывании денег. Уведомление приходит в личный кабинет, а оспорить решение можно претензией в течение 30 календарных дней, порядок описан в Правилах сервиса.
Как пополнить кошелёк по СБП со своего счёта и почему нельзя с карты родственника, разобрано в ответах на вопросы новичка:
Как платить за рубеж и реже попадать под проверки?
- Пополняйте кошелёк со счёта, где обычно лежат ваши деньги. Цепочка «собрал с трёх банков, перевёл в четвёртый, сразу отправил дальше» похожа на транзит.
- Не меняйте номер телефона перед крупным переводом. Смена номера за 48 часов до операции входит в признаки ЦБ.
- Платите одной суммой. Пять переводов по 49 тысяч вместо одного на 245 тысяч система мониторинга может принять за дробление.
- Проверяйте криптоадрес перед каждым крупным переводом. Просите и отправителя прислать проверку своего адреса: его репутация могла измениться.
- Держите аккаунт на себе. Вход в кошелёк и банк – только ваш, а пополнение – только своими деньгами.
Частые вопросы
Может, если операция совпала с признаками ЦБ или вызвала подозрения по 115-ФЗ. Перевод себе проверяют так же, как любой другой, но объяснить его обычно проще.
Нет. Вопросы возникают, когда операция выбивается из привычного поведения или совпадает с признаками ЦБ. Обычные подписки и траты в поездке, как правило, проходят без запросов.
Репутация адреса меняется: в его истории могут появиться переводы из взломанных сервисов или миксеров. Проверку повторяют перед каждым крупным переводом.
Кошелёк пополняют только со своих счетов. Если плательщик не владелец аккаунта, пополнение блокируется, а деньги возвращаются отправителю в течение 10 рабочих дней.
Итог
AML – это обязательные проверки, через которые проходят все переводы, и в 2026 году их стало больше: ЦБ расширил признаки мошеннических операций, а передача карты другому человеку стала уголовным делом. Подозрение банка не равно обвинению, и у клиента есть законный путь: узнать причину, дать документы, при необходимости обратиться в комиссию при ЦБ.
Снизить шанс попасть под проверку проще, чем снимать её. Переводите деньги между своими счетами без спешки и цепочек, сохраняйте документы на крупные покупки и не пускайте в свой банк и кошелёк других людей. В Алтыне принцип «себе самому» уже встроен в правила пополнения. С цифровыми активами правило похожее: проверяйте адрес перед каждым крупным переводом, его история могла измениться с прошлого раза.