Когда российская карта перестаёт работать за рубежом, следующий вопрос – какую заводить взамен. В 2026 году на него отвечают десятки рейтингов, но главное в них обычно теряется: виртуальная и пластиковая карта решают разные задачи и не заменяют друг друга. Ниже разбираем разницу по сценариям, чтобы было понятно, когда хватит одной виртуальной карты, а когда понадобится пластик.
Что решает, пройдёт платёж или нет?
Платёж отклоняют из-за BIN – первых цифр номера карты. По ним магазин и платёжная сеть определяют страну и банк, который выпустил карту. Российская карта не проходит у зарубежного сервиса и в виде пластика, и в виде реквизитов в приложении. Карта с иностранным BIN проходит в обоих форматах.
Поэтому формат определяет удобство, а прохождение оплаты от него не зависит. Валютная карта Алтына виртуальная, у неё сингапурский BIN, и для оплаты зарубежных сервисов этого достаточно.
Чем удобна виртуальная карта?
Выпуск за минуты. Номер, срок действия и код безопасности появляются в приложении сразу после выпуска. Ждать доставки не нужно. В Алтыне обе карты, рублёвая и валютная, виртуальные и выпускаются в приложении или в мини-приложении в Telegram.
Быстрый перевыпуск при утечке. Если реквизиты стали известны посторонним, карту блокируют и выпускают новую в приложении. Ехать в отделение или ждать курьера не нужно.
Удобно для подписок. Карту привязывают к сервисам один раз, дальше следят только за балансом кошелька перед датой списания.
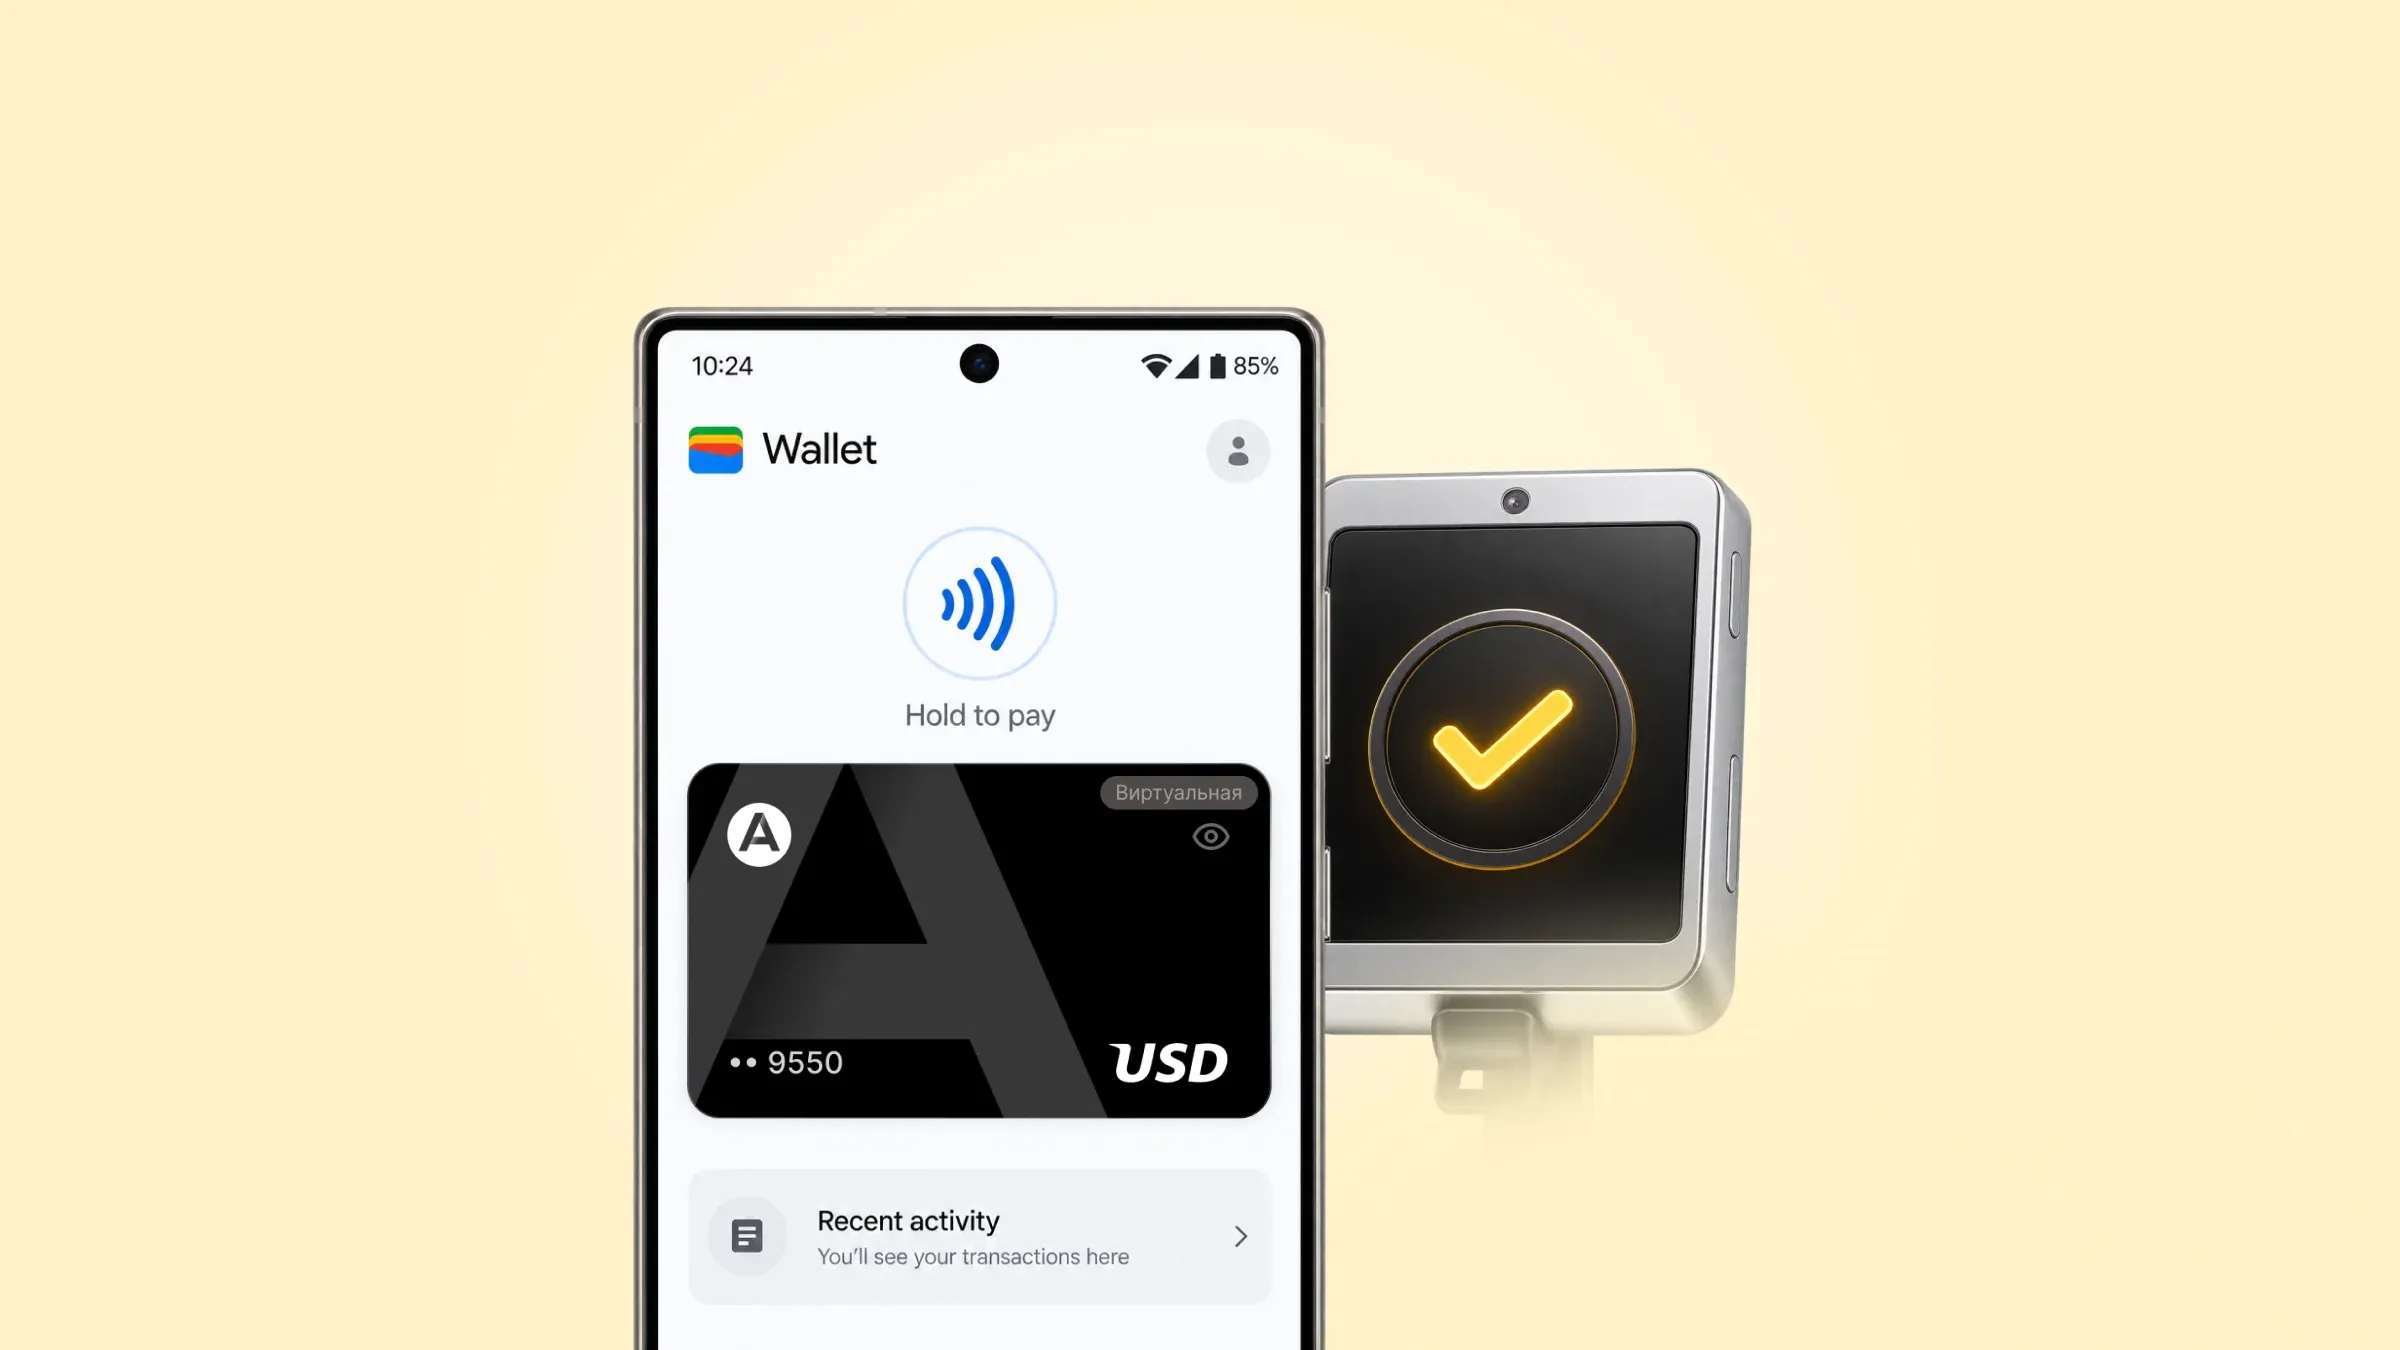
Ограничение. В обычном магазине виртуальной картой можно заплатить только телефоном, если она добавлена в кошелёк телефона для бесконтактной оплаты. Без этого она работает только онлайн.
Когда без пластика не обойтись?
Снятие наличных. Банкомату обычно нужна физическая карта. Некоторые банкоматы умеют выдавать наличные по бесконтактной оплате телефоном, но это поддерживают не все банкоматы и не все карты. Если поездка предполагает расчёты наличными, надёжнее иметь пластик.
Если банкомат и карта поддерживают бесконтактную выдачу, порядок такой: карту заранее добавляют в кошелёк телефона, на банкомате ищут значок бесконтактной оплаты, прикладывают телефон к считывателю, вводят ПИН-код карты и дальше следуют подсказкам на экране. Без ПИН-кода и без телефона с NFC этот способ не сработает.
Терминалы без бесконтактной оплаты. Такие ещё встречаются, особенно в небольших городах и на рынках. Пластик с чипом там проходит, телефон – нет.
Банковский продукт со счётом. Пластиковую карту зарубежного банка обычно выпускают вместе со счётом. Выписка по нему пригодится, если нужно подтвердить наличие средств, например для визы.
Ограничение. Оформление пластиковой карты зарубежного банка занимает от нескольких дней до нескольких недель. Нужен загранпаспорт, иногда личный визит и подтверждение адреса или дохода.
Что выбрать под конкретную задачу?
| Задача | Что удобнее |
|---|---|
| Подписки и сервисы онлайн | виртуальная: выпуск за минуты, быстрый перевыпуск при утечке |
| Снятие наличных за границей | пластиковая: виртуальная подходит редко и не везде |
| Поездка с оплатой в основном картой | виртуальная, добавленная в телефон для бесконтактной оплаты |
| Поездка с наличными и старыми терминалами | пластиковая |
| Разовая крупная покупка | зависит от лимитов карты, у любого формата уточняйте заранее |
| Реклама и облачные сервисы для бизнеса | отдельная виртуальная карта, чтобы не смешивать с личными расходами |
Какие карты есть в Алтыне и для чего каждая?
В Алтыне две виртуальные карты, и у каждой своя задача.
| Карта | Для чего | Что важно знать |
|---|---|---|
| Рублёвая | покупки и оплата внутри России | работает в рублях, за границей не нужна |
| Валютная | зарубежные сервисы, подписки, оплата в поездке | сингапурский BIN, сингапурский платёжный адрес есть в приложении |
Обе карты списывают деньги с одного баланса кошелька. Баланс всегда показан в рублях, даже если платёж прошёл в долларах или евро, поэтому пересчитывать курс в уме не нужно. Пополнить кошелёк можно рублями через СБП или стейблкоинами USDT и USDC.
У каждой карты свои лимиты на сумму операции и на оборот за период. Перед крупной покупкой сверьтесь с актуальными лимитами и тарифами в приложении: они периодически меняются.
Чем отличается верификация?
Подтверждать личность нужно для обоих форматов: это требование закона к любому сервису, который работает с деньгами. Отличается глубина проверки.
Для виртуальной карты финтех-сервиса обычно хватает паспорта и проверки в приложении, это занимает несколько минут. Для пластиковой карты зарубежного банка проверка строже: загранпаспорт, иногда подтверждение адреса и источника дохода. Процедура может занять несколько дней.
Разница объясняется тем, что вы получаете. Виртуальная карта – платёжный инструмент, который работает на инфраструктуре банка-партнёра. Пластиковая карта зарубежного банка – это счёт на ваше имя с полным набором банковских обязательств, включая оспаривание операций через сам банк.
Почему карту могут заблокировать и как быстро это решается?
Операцию могут приостановить у любого формата. Обычно причины такие: превышение лимитов, нетипичная активность, данные плательщика не совпадают с данными держателя, подозрение на чужую карту. Это стандартная защита от мошенничества.
Отличается скорость решения. У финтех-сервиса вопрос обычно решается через приложение и поддержку, за минуты или часы. У банковского счёта больше формальных механизмов защиты клиента, но и разбирательство идёт дольше, иногда несколько дней.
Для крупных сумм и долгого хранения денег надёжнее банковский счёт. Для подписок, покупок и разовых платежей скорость виртуальной карты обычно важнее.
Сколько стоит владение картой?
Сравнивать форматы только по цене выпуска – частая ошибка. У виртуальной карты выпуск обычно дешевле, но есть текущие расходы: курс конвертации и у части сервисов комиссия за операцию. У пластиковой карты выпуск дороже и дольше, дальше часто идёт годовое обслуживание, иногда нужно держать минимальный остаток.
Правильнее считать полную стоимость за год при вашем числе платежей: выпуск, конвертация, обслуживание. Для двух-трёх подписок в месяц виртуальная карта почти всегда выходит дешевле. Для крупных и частых операций пластиковая карта с выгодным курсом может оказаться дешевле, несмотря на дорогой выпуск.
Что делать при потере или краже?
Пластиковую карту, потерянную в поездке, блокируют через банк: по телефону поддержки или в приложении, если есть интернет. Перевыпуск занимает от нескольких дней до пары недель, и всё это время вы без карты, если нет запасной.
Виртуальную карту нельзя потерять или украсть физически, украсть можно только реквизиты. При подозрении на утечку её блокируют и перевыпускают в приложении за минуты, где бы вы ни были. Для долгой поездки достаточно иметь доступ к приложению на втором устройстве.
Как подготовить виртуальную карту к поездке?
Виртуальная карта в поездке работает так же, как дома, если подготовить её заранее.
- Добавьте карту в телефон до вылета. На месте может не оказаться стабильного интернета, а привязка требует подтверждения.
- Пополните баланс с запасом. Заложите 5–10% сверх ожидаемых трат на курс и непредвиденные расходы.
- Проверьте лимиты. Оплата отеля или аренды машины может упереться в лимит на одну операцию.
- Держите доступ к приложению на втором устройстве. Если телефон потеряется или сломается, карту можно будет заблокировать и перевыпустить.
- Решите вопрос с наличными заранее. Если без них не обойтись, возьмите небольшую сумму с собой или оформите пластиковую карту под эту задачу.
Когда пригодится вторая карта?
Если вы платите в нескольких валютах сразу, формат отходит на второй план. Подписки в долларах, поездка в страну со своей валютой и разовые платежи в третьей валюте требуют решить, сколько карт держать и в каких валютах.
Платить одной картой в валюте, отличной от валюты карты, значит каждый раз терять на двойной конвертации. Перед оформлением сравните, в какой валюте списывают ваши основные платежи.
Когда стоит держать оба формата?
Если вы регулярно платите зарубежным сервисам, ездите за границу или работаете с иностранными заказчиками, удобнее развести задачи: виртуальная карта для онлайн-платежей и оплаты телефоном, отдельная пластиковая для наличных и терминалов без бесконтактной оплаты.
Для большинства задач, ради которых заводят карту с иностранным BIN, хватает виртуальной. Пластик нужен, когда появляется сценарий, который виртуальный формат не закрывает.
На что смотреть при выборе карты?
- Страна выпуска (BIN). От неё зависит, пройдёт ли платёж.
- Валюта карты. Если она совпадает с валютой сервиса, не будет двойной конвертации.
- Поддержка 3-D Secure. Без подтверждения онлайн-платежей часть операций не пройдёт.
- Все комиссии. Выпуск, пополнение, конвертация и плата за операцию вместе дают итоговую переплату.
- Верификация. Она обязательна везде, важно, насколько понятно и быстро она устроена.
Частые вопросы
Иногда можно: если банкомат поддерживает бесконтактную выдачу наличных, а карта добавлена в телефон и у неё есть ПИН-код. Рассчитывать на это в поездке не стоит, для наличных надёжнее пластик.
У каждого формата свои риски. Виртуальную быстрее перевыпустить при утечке реквизитов, у пластиковой карты зарубежного банка больше формальных способов защиты, включая оспаривание операций через банк.
Начните с виртуальной: она оформляется быстрее и почти без вложений. Если позже понадобятся наличные за границей, добавьте пластиковую под эту задачу.
Нет. Валюта и формат не связаны, обе карты бывают в разных валютах. Валюту выбирают по тому, в чём списывают ваши платежи.
У Алтына две виртуальные карты: рублёвая и валютная. Валютная карта с сингапурским BIN подходит для оплаты зарубежных сервисов и добавляется в телефон для бесконтактной оплаты за границей.
Итог
Выбор между виртуальной и пластиковой картой зависит от того, что вы будете делать чаще всего. Подписки, покупки онлайн и оплату телефоном в поездке закрывает виртуальная карта, у Алтына это валютная карта. Наличные и терминалы без бесконтактной оплаты требуют пластика. Многим удобнее держать оба формата под разные задачи.